
Prefabrykacja betonowa przekroczy 6 mld zł. Inwestycje kolejowe i energetyczne szansą dla branży
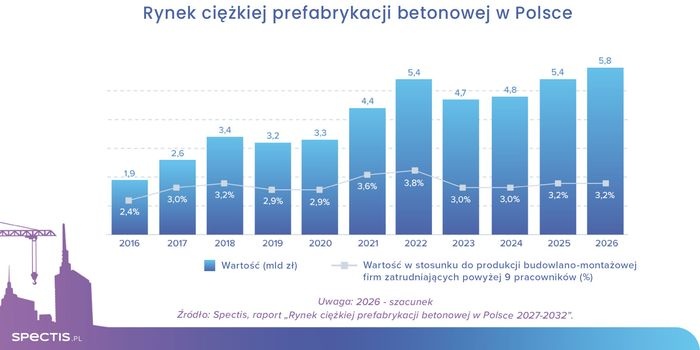
W 2027 r. rynek prefabrykacji betonowej przekroczy 6 mld zł. Rys. Spectis
Polski rynek ciężkiej prefabrykacji betonowej wchodzi w kolejny etap wzrostu. W 2027 r. jego wartość powinna przekroczyć 6 mld zł. Rosnąca skala działalności nie przekłada się jednak na poprawę wyników finansowych producentów. Branża zmaga się z presją cenową, wysokimi kosztami stałymi i dużym rozdrobnieniem rynku. Szansą na poprawę rentowności mogą być natomiast wielomiliardowe inwestycje kolejowe i energetyczne, które zwiększą zapotrzebowanie na specjalistyczne prefabrykaty betonowe.
Zobacz także
Redakcja EkspertBudowlany.pl news Ceny materiałów budowlanych w maju 2026 r. Nadal drożeją izolacje i drewno

Grupa PSB Handel S.A. opublikowała najnowszą analizę cen materiałów budowlanych oraz produktów z segmentu dom i ogród. Dane za maj 2026 r. pokazują dalszy wzrost cen, choć tempo zmian pozostaje umiarkowane....
Grupa PSB Handel S.A. opublikowała najnowszą analizę cen materiałów budowlanych oraz produktów z segmentu dom i ogród. Dane za maj 2026 r. pokazują dalszy wzrost cen, choć tempo zmian pozostaje umiarkowane. Najbardziej podrożały izolacje termiczne oraz płyty OSB i drewno, natomiast w części kategorii odnotowano niewielkie spadki.
Redakcja EkspertBudowlany.pl Wartość rynku budownictwa modułowego w Polsce do 2030 roku

Rynek budownictwa modułowego w Polsce wciąż się rozwija i wyznacza nowe standardy w branży. Dzięki rosnącemu zainteresowaniu nowoczesnymi technologiami i nacisku na efektywność w procesach budowlanych,...
Rynek budownictwa modułowego w Polsce wciąż się rozwija i wyznacza nowe standardy w branży. Dzięki rosnącemu zainteresowaniu nowoczesnymi technologiami i nacisku na efektywność w procesach budowlanych, prefabrykacja zyskuje coraz większe uznanie wśród inwestorów indywidualnych i instytucjonalnych. Pomimo tego, że sektor zmaga się z wyzwaniami, takimi jak wysokie koszty materiałów i finansowania inwestycji, fundamenty rozwoju pozostają solidne. Przejściowe spowolnienie ustępuje natomiast miejsca optymistycznym...
Redakcja EkspertBudowlany.pl news Rynek farb dekoracyjnych – dane za I kwartał 2026 roku

Pierwszy kwartał 2026 roku potwierdził, że polski rynek farb dekoracyjnych wszedł w fazę strukturalnej korekty. Najnowsze dane z panelu SellFiK – narzędzia monitoringu rynku prowadzonego przez Polski Związek...
Pierwszy kwartał 2026 roku potwierdził, że polski rynek farb dekoracyjnych wszedł w fazę strukturalnej korekty. Najnowsze dane z panelu SellFiK – narzędzia monitoringu rynku prowadzonego przez Polski Związek Producentów Farb i Klejów – wskazują zarówno na spadki wartości sprzedaży, jak i wolumenu. Za obecną sytuacją stoją jednocześnie czynniki makroekonomiczne, rosnące koszty surowców oraz zmieniające się zachowania konsumentów.
Jak wynika z raportu firmy badawczej Spectis „Rynek ciężkiej prefabrykacji betonowej w Polsce 2027–2032”, łączne przychody 100 największych producentów prefabrykatów wyniosły w 2025 r. 13,6 mld zł. Około 40% tej kwoty przypadło na produkcję elementów prefabrykowanych. Oznacza to, że wartość rynku ciężkiej prefabrykacji betonowej przekroczyła w tym okresie 5,4 mld zł.
Na podstawie wstępnych danych analitycy Spectis szacują, że w 2026 r. rynek wzrośnie nominalnie o około 6%, osiągając wartość 5,8 mld zł. Jednocześnie udział prefabrykatów w produkcji budowlano-montażowej firm zatrudniających powyżej 9 pracowników wyniósł 3,21%, wobec 3,22% rok wcześniej. To wciąż wynik wyraźnie niższy od rekordowych 3,75% odnotowanych w 2022 r., który był wyjątkowo korzystnym okresem dla branży.
Po wzroście obserwowanym w latach 2025–2026 również w 2027 r. rynek powinien utrzymać pozytywny trend. Prognozy wskazują, że jego wartość przekroczy wówczas 6 mld zł.
Zobacz też: Budowlana mapa Polski się zmienia. Pomorze i Mazowsze wyraźnie wyprzedzają resztę kraju
Duży potencjał do dalszej konsolidacji rynku
Pomimo licznych przejęć zrealizowanych w ostatnich latach, polski rynek prefabrykacji betonowej pozostaje mocno rozdrobniony. Oznacza to, że nadal istnieje na nim duży potencjał do dalszej konsolidacji. Co roku pojawiają się nowi inwestorzy, którzy jednak stosunkowo rzadko decydują się na budowę zakładów produkcyjnych od podstaw. Znacznie częściej rozwijają działalność poprzez przejmowanie istniejących przedsiębiorstw, ich majątku produkcyjnego lub nawiązywanie współpracy z dotychczasowymi uczestnikami rynku.
Prefabrykacja betonowa pozostaje przedmiotem zainteresowania inwestorów reprezentujących różne segmenty gospodarki. Jest to jeden z nielicznych obszarów szeroko rozumianego rynku materiałów budowlanych, w którym każdego roku dochodzi do kilku znaczących transakcji przejęć.
W ostatnich latach większe zaangażowanie w ten segment wykazywali zarówno producenci betonu, m.in. Holcim Polska, Thomas Beton i Betard, jak i firmy wykonawcze, takie jak Goldbeck, Depenbrock czy Dekpol. Wśród inwestorów znalazły się również podmioty z rynku mieszkaniowego, w tym WPBM Mój Dom i Moderna Holding.
Rosnąca sprzedaż nie oznacza wyższej rentowności
Pomimo względnie stabilnych wolumenów produkcji, ostatnie lata przyniosły wyraźne pogorszenie rentowności producentów prefabrykatów betonowych. Zagregowane dane finansowe 100 największych firm wskazują, że rentowność netto branży spadła z około 7% w latach 2022–2023 do zaledwie 3% w 2025 r.
Jednym z głównych powodów tej sytuacji jest osłabienie aktywności inwestycyjnej w budownictwie, które ogranicza liczbę nowych zamówień na prefabrykaty. Szczególnie widoczne jest to w segmencie przemysłowo-magazynowym, będącym w ostatnich latach istotnym źródłem popytu na konstrukcyjne elementy prefabrykowane. Mniejsza liczba realizowanych projektów oznacza jednocześnie większą konkurencję o kontrakty i nasilającą się presję na obniżanie cen.
Dodatkowym wyzwaniem pozostają wysokie koszty stałe. Utrzymanie zakładów produkcyjnych, parku maszynowego oraz wykwalifikowanej kadry generuje znaczne obciążenia niezależnie od aktualnego poziomu wykorzystania mocy produkcyjnych. Przy słabszym portfelu zamówień przekłada się to na spadek efektywności operacyjnej i ograniczenie marż.
Producenci mają również ograniczone możliwości przenoszenia rosnących kosztów działalności na odbiorców. W warunkach silnej konkurencji podwyżki cen produktów nie nadążają za wzrostem kosztów produkcji, co dodatkowo osłabia wyniki finansowe przedsiębiorstw.
W efekcie branża znajduje się pod podwójną presją: z jednej strony ograniczonego popytu i nasilającej się walki o kontrakty, z drugiej – wysokich kosztów prowadzenia działalności. Poprawa rentowności w najbliższych latach będzie zatem zależała nie tylko od odbudowy aktywności inwestycyjnej w budownictwie, lecz także od zdolności producentów do optymalizacji kosztów, efektywnego wykorzystania mocy produkcyjnych i utrzymania dyscypliny cenowej.
Kolej i energetyka napędzą popyt na prefabrykaty specjalistyczne
Jedną z najważniejszych szans na poprawę sytuacji branży jest spodziewany wzrost zapotrzebowania na prefabrykaty wykorzystywane w budownictwie kolejowym i energetycznym. To właśnie te segmenty mogą w kolejnych latach stać się istotnym źródłem nowych zamówień, szczególnie na produkty o wyższym stopniu specjalizacji.
Łączna wartość 400 największych realizowanych i planowanych inwestycji kolejowych oraz tramwajowych w Polsce przekracza już 300 mld zł. Szacuje się, że nawet 10% tej kwoty może przypaść na dostawy specjalistycznych prefabrykatów betonowych. Wśród poszukiwanych produktów znajdą się m.in. podkłady i podrozjazdnice strunobetonowe, płyty torowe i przejazdowe, ścianki i płyty peronowe, studnie i kanały kablowe, a także pale fundamentowe i słupy oświetleniowe.
Jeszcze większą skalę mają planowane przedsięwzięcia w sektorze energetyczno-przemysłowym. Łączna wartość 400 największych inwestycji w tym obszarze przekracza 600 mld zł. Nawet jeśli na zamówienia prefabrykatów betonowych przypadnie tylko kilka procent tej kwoty, będzie to oznaczać znaczący potencjał dla krajowych producentów.
Popyt może dotyczyć szerokiego asortymentu wyrobów, w tym stóp i pali fundamentowych, żerdzi i słupów wirowanych, zbiorników, kontenerów, obudów głównych punktów zasilających (GPZ), a także przepustów i tuneli technologicznych.
Wielomiliardowe inwestycje infrastrukturalne mogą więc stać się ważnym impulsem rozwojowym dla rynku ciężkiej prefabrykacji betonowej. Ich znaczenie nie będzie ograniczać się wyłącznie do zwiększenia wolumenu produkcji. Zamówienia na wyspecjalizowane elementy inżynieryjne mogą również stworzyć producentom szansę na poprawę struktury sprzedaży i odbudowę marż. W perspektywie najbliższych lat to właśnie zdolność do wykorzystania tego potencjału może w istotnym stopniu zadecydować o pozycji konkurencyjnej poszczególnych firm.
Źródło: Spectis