

Czy Polaków stać na zakup mieszkania?

Czy Polaków stać na zakup mieszkania?
Fot. www.pixabay.com
Według badania GfK Purchasing Power Europe 2018 średnia siła nabywcza w Polsce w 2018 r. wyniosła 7228 euro na mieszkańca, czyli mniej więcej połowę średniej europejskiej. Wskaźnik ten, obrazujący realną wartość pieniądza pokazuje, że pod względem finansowym możemy pozwolić sobie na mniej niż statystyczny Europejczyk. Nasza siła nabywcza jest niższa niż przeciętna w Europie, ale wciąż rośnie. Od 2017 r. odnotowano wzrost w tym obszarze aż o 518 euro, spowodowany m.in. wzrostem zarobków w naszym kraju. W styczniu 2020 r. płaca minimalna ma wynosić 2450 zł brutto, czyli na przestrzeni 5 ostatnich lat wzrośnie o 45 proc. Bogacenie się społeczeństwa powinno przekładać się na większy popyt na rynku mieszkaniowym. Czy rzeczywiście tak się dzieje? Na to pytanie odpowiadają eksperci Związku Firm Pośrednictwa Finansowego (ZFPF).
Zobacz także
Redakcja EkspertBudowlany.pl Co naprawdę wpływa na komfort Polaków? Wyniki raportu Dom ma dawać spokój i prywatność
Dla 88% Polaków dom jest bezpieczną przystanią. Jednocześnie codzienne problemy – od awarii i bałaganu po rosnące koszty utrzymania – mogą szybko zakłócić poczucie komfortu. Jak wynika z badania przeprowadzonego...
Dla 88% Polaków dom jest bezpieczną przystanią. Jednocześnie codzienne problemy – od awarii i bałaganu po rosnące koszty utrzymania – mogą szybko zakłócić poczucie komfortu. Jak wynika z badania przeprowadzonego na zlecenie marki Quick-Step, o jakości domowej przestrzeni decydują dziś nie tylko estetyka i sposób aranżacji, lecz przede wszystkim prywatność, bezpieczeństwo oraz rozwiązania, które sprawdzają się w codziennym użytkowaniu.
Redakcja EkspertBudowlany.pl news Branża farb i klejów w obliczu zmian. Co przyniosą najbliższe lata?
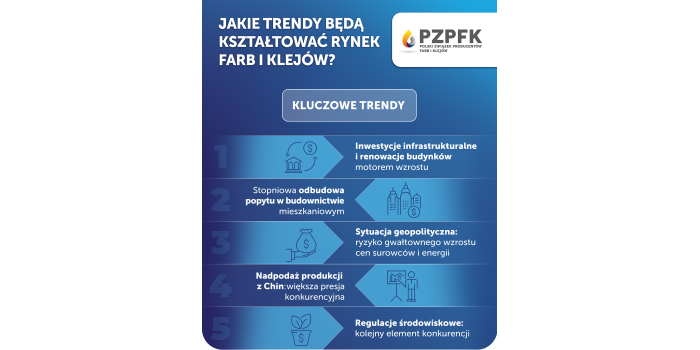
Polska gospodarka rozwija się szybciej niż większość gospodarek Unii Europejskiej, a inwestycje infrastrukturalne, energetyczne i modernizacja istniejących budynków otwierają przed branżą farb i klejów...
Polska gospodarka rozwija się szybciej niż większość gospodarek Unii Europejskiej, a inwestycje infrastrukturalne, energetyczne i modernizacja istniejących budynków otwierają przed branżą farb i klejów nowe możliwości. Jednocześnie producenci działają w coraz bardziej wymagającym otoczeniu: mierzą się z wysokimi kosztami energii i surowców, niepewnością geopolityczną oraz rosnącą konkurencją ze strony Chin. Jak te czynniki wpłyną na rynek chemii budowlanej w najbliższych latach? Najważniejsze trendy...
Redakcja EkspertBudowlany.pl news Olive Garden wybrany Kolorem Roku 2027
Olive Garden, delikatny odcień oliwkowej zieleni, został wskazany przez ekspertów AkzoNobel jako Kolor Roku 2027. Wraz z nim firma przedstawiła trzy palety kolorystyczne, które mają odzwierciedlać najważniejsze...
Olive Garden, delikatny odcień oliwkowej zieleni, został wskazany przez ekspertów AkzoNobel jako Kolor Roku 2027. Wraz z nim firma przedstawiła trzy palety kolorystyczne, które mają odzwierciedlać najważniejsze trendy i potrzeby związane z aranżacją przestrzeni w nadchodzącym roku.
Nie dziwi, że największą siłą nabywczą dysponują mieszkańcy Warszawy, o 87 proc. wyższą od średniej krajowej, wynoszącej jednocześnie niemal 95 proc. średniej europejskiej.
"Za siłę nabywczą odpowiada w dużej mierze poziom zarobków. Wspomniany wskaźnik i ceny mieszkań to naczynia połączone. Jego wzrost i wzrost wynagrodzeń napędzają wzrost cen na rynku nieruchomości. Ci, którzy dyktują na nim stawki, wiedzą, że w takiej sytuacji kupujących stać na więcej, dlatego podnoszą ceny" - komentuje Ewa Kozłowska, ekspert ZFPF, Gold Finance.
Raport Expandera i Rentier.io1 pokazuje, że w II kwartale 2019 r., w stosunku do poprzedniego okresu, odnotowano wzrost cen mieszkań na poziomie 3,5 proc. Jednak w porównaniu do poziomu sprzed roku, w większości miast analizowanych w zestawieniu, ceny ofertowe podniosły się o ponad 10 proc.
"Do niedawna ceny mieszkań niemal nieustannie rosły. W maju i czerwcu wzrosty jednak ustały i zatrzymały się na wcześniejszym, czyli dość wysokim poziomie. Obecnie trudno jeszcze ocenić czy to już koniec boomu na rynku, czy tylko chwilowa przerwa przed dalszymi zwyżkami. Na rozstrzygnięcie musimy poczekać przynajmniej do jesieni" - zauważa Jarosław Sadowski, ekspert ZFPF, Expander Advisors.
Warto zatem sprawdzić, jak wyglądają obecnie ceny nieruchomości w największych miastach regionalnych. Przykładowo, średnie ceny ofertowe mieszkań w czerwcu 2019 wskazywały, że w Warszawie średnio za 1 mkw. trzeba zapłacić ok. 10 444 zł, czyli o niecałe 10 proc. więcej niż przed rokiem. W Gdańsku kupujący zapłacą ok. 8917 zł, co oznacza blisko 11 proc. wzrost względem ubiegłorocznego bilansu. Koszt ten we Wrocławiu sięga 7668 zł/mkw. Tutaj ceny wzrosły podobnie, o ok. 11 proc. Spośród przeanalizowanych miast, najtaniej nas wyniesie posiadanie własnego lokum w Łodzi. Tutaj 1 mkw. kosztuje najmniej, bo ok. 5197 zł, jednak to właśnie w Łodzi odnotowano największą zmianę i cena wzrosła aż o blisko 12,5 proc.2
"Jak pokazuje nasze opracowanie3, wzrost cen widoczny jest także w ujęciu kwartalnym. Analizując ceny z II kw. 2019 r. z największym wzrostem cen w stosunku do początkowego okresu roku (I kw. 2019) mieliśmy do czynienia w Gdańsku - blisko 7 proc., w Warszawie - 4,6 proc. Nieznaczna podwyżka nastąpiła także we Wrocławiu - 2 proc." - zaznacza Ewa Kozłowska, ekspert ZFPF, Gold Finance.
W przypadku rynku nowych mieszkań, rosnące ceny wynikają również w dużej mierze z coraz większych kosztów związanych ze wzrostem cen materiałów budowlanych, kosztem usług fachowców oraz brakami kadrowymi w tej branży. Dodatkowo zmorą wielu deweloperów są wysokie ceny działek pod budowę nowych inwestycji.
Osoby, które przymierzają się do zakupu nowego mieszkania narzekają na wzrost cen nieruchomości. Na szczęście w podobnym tempie rosną nasze wynagrodzenia, dzięki czemu dostępność mieszkań nadal jest dość dobra. Na zakup lokum o powierzchni 50 mkw. trzeba przeznaczyć ok. 99 pensji netto, czyli zarobki z przeszło 8 lat4.
"Może się wydawać, że 99 pensji to dużo, ale dla porównania przed 2012 r. na zakup lokum o tej samej powierzchni musielibyśmy przeznaczyć równowartość 120 wynagrodzeń, a w 2007 r., w czasie poprzedniego boomu na rynku nieruchomości było to aż 180 miesięcznych pensji. Ponadto 99 pensji, to mniej więcej tyle samo co w 2013 r., kiedy ceny mieszkań były znacznie niższe. Dlatego mimo wyższych cen dostępność mieszkań wciąż można uznać za dobrą" - komentuje Jarosław Sadowski, Expander Advisors.
Kwestia siły nabywczej jest również związana z dostępnością kredytów hipotecznych. Czy wyższe zarobki przekładają się na poprawę zdolności kredytowej i zwiększają szanse na otrzymanie finansowania? Jakie wymagania mają obecnie banki?
Jak zaznacza Jarosław Sadowski, jeśli ktoś nie otrzymał znacznej podwyżki wynagrodzenia, to jego szanse na kredyt spadły. W przypadku 3-osobowej rodziny, której łączny dochód wynosi 5 tys. zł netto miesięcznie, przeciętna dostępna kwota kredytu wynosi ok. 310 tys. zł, czyli najmniej od momentu, kiedy Expander przygotowuje takie zestawienia, czyli od 2013 r.
Co wpływa na tę mniejszą dostępność kredytów hipotecznych? To w części wynik podwyżek marż. Widać to najwyraźniej na przykładzie kredytów z niskim - 10-procentowym - wkładem własnym. Ich średnie oprocentowanie wynosi 4,14 proc. i jest najwyższe od 5 lat.
Przygotowując się na prognozowane spowolnienie gospodarcze - w przyszłym roku czeka nas mniejsze tempo wzrostu PKB: o 4 proc., a w 2021 r. o 3,5 proc.5 - banki zaostrzyły swoją politykę kredytową. Dlatego też podniesiono marżę kredytową, obniżono maksymalne kwoty kredytu oraz wzrosły ich dodatkowe koszty. Można się zatem spodziewać, że w przyszłości warunki zaciągania kredytów, szczególnie dla pewnej grupy klientów banków będą jeszcze mniej korzystne. Pamiętajmy, że chcąc zaciągnąć kredyt, trzeba wziąć pod uwagę obok posiadania odpowiedniej zdolności finansowej, również posiadanie środków na wkład własny - obecnie jest to 20 proc. Istnieje możliwość obniżki do 10 proc., ale w tym przypadku przyszli kredytobiorcy muszą pamiętać o pewnej zależności.
"Im niższy wkład własny, tym kredyt jest droższy. Zwiększa to wysokość ostatecznej sumy, którą będziemy musieli zwrócić bankowi, na co wpływa chociażby wyższa marża dla banku. Poza tym, banki biorą również pod uwagę prognozowe spowolnienie gospodarcze, mimo pozytywnych wskaźników PKB. Takie zjawisko rodzi u kredytobiorców pytanie o zdolność finansową Polaków do spłaty rat kredytu" - wyjaśnia Ewa Kozłowska, ekspert ZFPF, Gold Finance.
Osoby, które nie mogą liczyć na otrzymanie kredytu hipotecznego lub spodziewają się, że ich siła nabywcza w przyszłości pogorszy się, mogą wynająć mieszkanie zamiast je kupować. Ten segment cały czas się rozwija, a wybór lokali stale się poszerza.
Decydując się na najem, nie musimy także rezygnować z marzenia o posiadaniu własnego M. Można skorzystać np. z rządowego programu "Mieszkanie Plus", który umożliwia ubieganie się o mieszkanie z opcją najmu lub najmu z dojściem do własności. To jeden z głównych filarów Narodowego Programu Mieszkaniowego, którego podstawowym celem jest zwiększenie liczby przystępnych cenowo mieszkań dostępnych na rynku. Jego zadaniem jest wspieranie tych osób, których siła nabywcza nie jest wystraczająco duża, aby mogli uzyskać własny lokal. Program realizowany jest we współpracy z wieloma jednostkami samorządów terytorialnych i spółkami Skarbu Państwa. Osiedla powstające w ramach projektu są dobrze skomunikowane z centrum miasta, z dostępem do placu zabaw dla dzieci. Leżą nieopodal szkół, przedszkoli, placówek medycznych. Wszyscy zainteresowani tym rozwiązaniem nie powinni zwlekać z decyzją, ponieważ na tym etapie programu dostępność mieszkań w stosunku do zapotrzebowania jest relatywnie niska.
1 Raport Expandera i Rentier.io - Ceny mieszkań w II kwartale 2019 r.
2 Dane: Morizon.pl. Ceny ofertowe mieszkań w największych miastach, czerwiec 2019.
3 Barometr Metrohouse i Gold Finance. Najnowsze dane z rynku mieszkaniowego i kredytów hipotecznych. II kw. 2019.
4 Analiza Expandera - wyliczenia dotyczą największych miast regionalnych w Polsce.5 Szacunki NBP, I kw. 2019.